新NISAへそくり公開|1年経ったらどうなった?

こんにちはFP主婦のもっちです。
トランプ政権発足でトランプさんには是非ウクライナとロシアの戦争が終わるきっかけを作って頂きたいです。
そして世界平和と世界経済の安定を導き、物価高にあえぐ私たち庶民の助けになってほしいと願うばかりです。
為替が上下して円安になろうが円高になろうが、株価も上下しようが、10年スパンで資産運用を心がけていれば、市場のチャートに一喜一憂することはないと私は思います。10年後、20年後に今より株価が高くなっていれば、毎日の価格はあんまり気にしなくていいと私は考えます。10年後20年後が物価は今より上がると思うので、株価も上がるだろうという予想です。(あくまで持論です)
ということで、私のへそくりをつぎこんだ新NISAの実績は現在どうなっているのか?
一体NISA枠で何を購入したのかを公開したいと思います。
利用している証券会社はマネックス証券です。
マネックスを選んだ理由として、NISAで投信つみたてをマネックスカードで行うと、1.1%のマネックスポイントが貯まることと、NISA枠での購入手数料無料銘柄が多いことです。
FP主婦もっちのへそくり大公開
- FP主婦もっちのへそくり大公開
- 1)1343 NEXT FUNDS 東証REIT指数連動型 上場投信
- 2)1489 NEXT FUNDS 日経平均高配当株50指数連動型上場投信
- 3)1597 MAXIS Jリート上場投信
- 4)2013 iシェアーズ 米国高配当株ETF
- 5)2014 iシェアーズ 米国連続増配株ETF
- 6)eMAXIS Slim 米国株式(S&P500)※NISA成長枠
- 7)9020 JR東日本
- 8)eMAXIS Slim全世界株式(オール・カントリー)※つみたてNISA
- 9)eMAXIS Slim 米国株式(S&P500)※つみたてNISA
- 10)eMAXIS Slim全世界株式(オール・カントリー)※旧NISA
- まとめ
新NISAの成長投資枠で2023年と2024年に渡り、ETFを購入しました。
ETFとは市場で売買できる投資信託のことで、株式のように東証などで売買ができます。
ETFはいわゆる普通の投資信託のようにタコ足分配せず、アクティブ投信のように信託報酬が高くないので選びました。
私は新NISAの成長投資枠を使って、税金のかからない分配金を毎月得ようと思い、構成を組みました。
一年に4回分配するETFで分配月が違うETFを3本以上買って、毎月分配金を得ようと考えています。
下記の利益は2年間での実績です(2025.1.27時点)
<新NISA成長投資枠>
1)1343 NEXT FUNDS 東証REIT指数連動型 上場投信
1,218,700円(+10,400円)
野村証券の東証リートに連動する野村アセットマネジメントのETFです。
信託報酬 0.155%
分配利回り 4.62%
決算月 2,5,8,11月
2)1489 NEXT FUNDS 日経平均高配当株50指数連動型上場投信
2,361,4850(+195,144円)
日経平均の中から高配当の株式50社を組み合わせた野村アセットマネジメントのETFです。
信託報酬 0.28%
分配利回り 3.46%
分配月 1,4,7,10月
3)1597 MAXIS Jリート上場投信
1,218,700円(+9,800円)
三菱UFJアセットマネジメントの東証REIT指数に連動するETFです。
信託報酬 0.145%
分配利回り 4.44%
決算月 3,6,9,12月
4)2013 iシェアーズ 米国高配当株ETF
米国株で高配当しているものを中心に構成されたブラックロック社のETFです。
2023年に下記の2014と一緒にお試しで購入しました。
信託報酬が安いのが魅力です。
120,150円(+15,650円)
信託報酬 0.121%
分配利回り 1.16%
決算月 2,5,8,11月
5)2014 iシェアーズ 米国連続増配株ETF
連続増配している米国株で構成されているブラックロック社のETFです。
2023年に東証で発売された時にお試しで2013と一緒に購入しました。
148,739円(+23,659円)
信託報酬 0.121%
分配利回り 0.71%
決算月 2,5,8,11月
6)eMAXIS Slim 米国株式(S&P500)※NISA成長枠
28,119円(+8119円)
信託報酬 0.08140%
貯まったマネックスポイントで成長投資枠に購入しました。
三菱UFJアセットマネジメントの投信で、米国のS&P500に連動しています。
<番外編:特定口座>
7)9020 JR東日本
820,200円(+251,400円)
こちらは特定口座ですが、若い時に買ったお宝株です。
<NISAつみたて枠>
8)eMAXIS Slim全世界株式(オール・カントリー)※つみたてNISA
421,870円(+48,870円)
信託報酬 0.05775%
2024年からつみたて枠で毎月2万円積み立てているものです。
三菱UFJアセットマネジメントの投信で、MSCIオールカントリーワールドインデックスに連動しています。
eMAXIS SlimシリーズでよくオルカンとS&P500の同時持ちなど比較されますが、オルカンの6割以上が米国株式なので、どちらを購入してもあまり変わらないと思います。
私が同時持ちにした理由は、単純に基準価格の値動きや利益率を比較したかったからです。
どちらか一方を選ぶとしたら、私は今のところオルカンを選ぶかなと思います。
理由は、信託報酬がオルカンの方が安いからです。といっても誤差ぐらいな感じはありますね。
9)eMAXIS Slim 米国株式(S&P500)※つみたてNISA
275,209円(+35,209円)
2024年からつみたて枠で毎月2万円積み立てているものです。
信託報酬 0.08140%
<旧つみたてNISA>
10)eMAXIS Slim全世界株式(オール・カントリー)※旧NISA
595,441円(+199,441円)
2023年まで旧NISAで積み立てたものです。
すべて2025年1月27日時点の評価損益になります。
2024,2025年のNISA成長投資枠をETFで購入しました。
このポートフォリオで毎月平均1万円の分配金を期待しています。
当初リートは構成から除外していましたが、昨今の不動産高と分配金の比率の高さ、信託報酬が比較的低いことから購入を決めました。
運用実績一覧
下記に2023~2024年の運用実績を一覧表にしてみました。
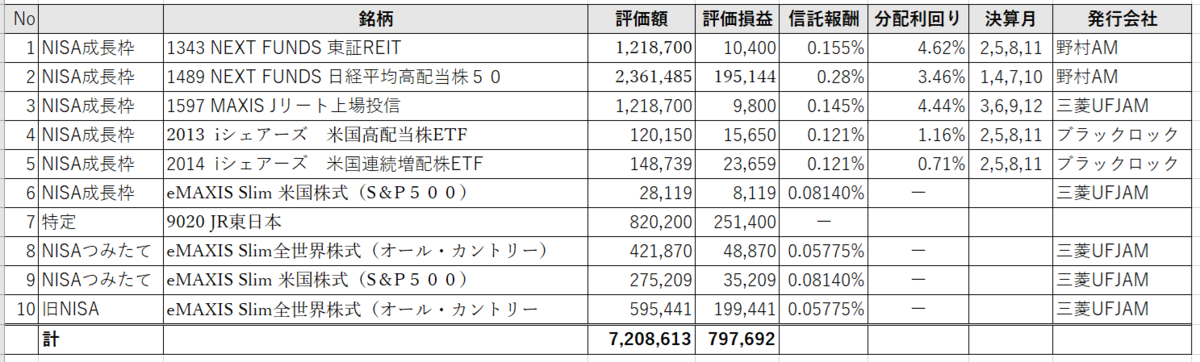
毎月の平均分配で1万円を狙うために、No1~3で決算月が被らないように構成しました。
1489NF日経平均高配当50の決算月は1,4,7,10月
1597MAXIS Jリートの決算月は3,6,9,12月
となるので、毎月分配金が非課税で取得できる構図になっています。
この三つのETFで合計約480万円の投資、平均分配比率が約4%になるので、
480万×4%=192000円で年間約19万円の配当を狙います。
まとめ
480万円で月1万円の配当を少ないととるか、妥当だととるかですが、何もしなくてもほっておくだけで配当をもらえると考えると、まさに「お金に働いてもらう」ということになり、毎月のつみたてでも手が届く配当だと思います。
毎月の不労所得5万円を4%の配当で無理なく達成しようとすると、資金が今回の5倍の2400万円必要になります。
ハードルかなり高くなりますが、配当を月1万円に設定して、おこづかいをお金に稼いでもらう、と考えると480万円の資金をNISAに充当することは、一つの運用方法としては有効だと考えます。
FP主婦もっちでした☺
最後に読んでいて勉強になった本をご紹介します。
海外ETFも紹介されています。私が海外ETFを選ばなかったのは、単純に為替の計算がめんどうだったからです。
余裕が出たらトライしたいと思います。


ランキングに参加しています♪
↓クリックよろしくお願いします♪


つみたてNISA結果発表|2023年7月eMAXIS Slim オールカントリー
こんにちは、FP主婦もっちです。
夏真っ盛りで私の脳内もホット過ぎ、毎日てんやわんやの日々でございます。
今日は半年間のつみたてNISA結果発表といたしまして、つみたてNISAの6ヶ月間の実績を公開したいと思います。
目次
- 2023年1~6月までのeMAXIS Slim オールカントリー評価損益
- マネックスポイントが貯まっていた
- つみたてNISA6か月間のまとめと感想
- FP主婦もっち的、つみたてNISA初心者におすすめの銘柄
- 債券を含むバランスファンドはどうか
- 私の投資方針10選
2023年1~6月までのeMAXIS Slim オールカントリー評価損益
私は2023年1月より毎月33000円をeMAXIS Slimオールカントリーに投資してきました。
33000円/月×6か月=198,000円の
元本に対し、どこまで結果を出して来たのか確認したいと思います。
とはいえ私の投資スタンスは長期投資(長い目で見て増えていれば直近の増減は気にしない)なので、20年後に増えていれば今減っていてもオッケーです。
それでは、どうぞ!
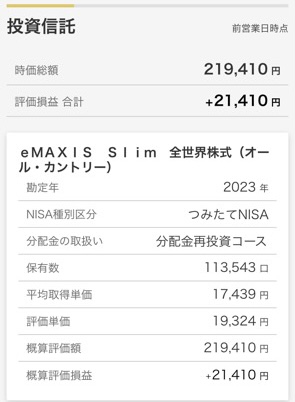
eMAXIS Slim 全世界株式(オール・カントリー)
勘定年
2023年
NISA種別区分
つみたてNISA
分配金の取扱い
分配金再投資コース
保有数
113,543口
平均取得単価
17,439円
評価単価
19,324円
概算評価額
219,410円
概算評価損益
+21,410円
ということで、市場の動き(米国株の低迷)と為替相場(円安が続く)の組み合わせでどう動いているのかは読みにくいのですが、やはりつみたてNISAで購入時期の分散が効いているのか、ドルコスト平均法(投資信託の基準価格が安い時に沢山口数を買って、高い時にはあまり買わない)のおかげか、オルカンはたった6か月だけでもプラスになったという結果でございました。
ですが、結局は購入価格よりも、現在の価格が上がっていればプラスになる、という話なので、リーマンショックやコロナの時のように、今後ガクンと評価が下がればマイナスになることもあり得るのは忘れないようにしたいと思います。
マネックスポイントが貯まっていた
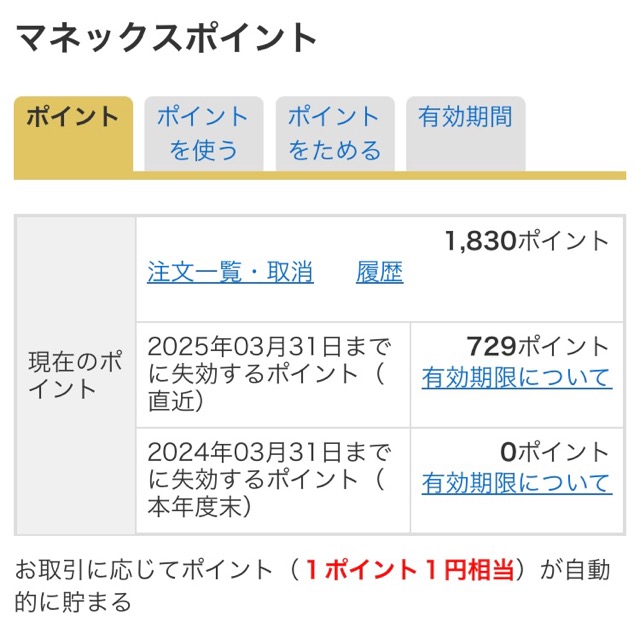
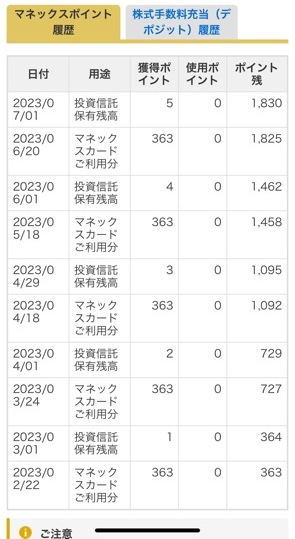
私はマネックス証券のマネックスカードでつみたてNISAを購入しているのですが、毎月ポイントが貯まります。
毎月363ポイントついているようです。
投信保有残高と合わせて、6か月で1830ポイント貯まっていました。
ほぼ1830円分です。
ほったらかしで1830円ももらえるのはお得です。
こういうお得制度は証券会社次第のこともありいつまで続くかは分かりませんが、提供されている間はうまく使って資産形成の一環にしたいと思います。
つみたてNISA6か月間のまとめと感想
つみたてNISAを始めるときに、目下の増減は気にしないのと、10年以上の長い目でとらえることを念頭に置くことを決めました。
大事なのは良い銘柄を選定することが大事で、一度始めたら焦って売却せず、積み立てし続けることだと思います。
良い銘柄の選定に大切なことは自分で学ぶこと、考えることです。
分からないものには投資しない、これが基本中の基本。
今はYouTubeで沢山の投資家さんが情報を発信しています。
どの銘柄がいいか分からないという場合は、「つみたてNISA 初心者」で検索してみるといろいろ出てきますので、調べてみるといいと思います。
と踏まえたところで、初心者の方におすすめの銘柄を私なりに書いてみました。
あくまでも私のおすすめですが、ご存じの通り未来のことは誰にも分からないので、投資は自己責任が基本です。ご承知おきください。
FP主婦もっち的、つみたてNISA初心者におすすめの銘柄
初心者で何を選べかよくわからない!という方はインデックス投信で全米株式か全世界株式のどちらかから選べばよいと思います。
購入手数料無料(ノーロード)、分配金再投資(分配金なし)のインデックスファンドが基本です。
購入したら少なくとも10年はほったらかすイメージ。
①アメリカ株で大きく投資したい人
eMAXIS Slim 米国株式(S&P500)信託報酬0.09372%
SBI・V・S&P500インデックス・ファンド 信託報酬0.0938%←SBI証券ほか販売会社が限られる
なんといっても市場の大きさと人口増加の国、加えて基軸通貨ドルの国として信用力のあるアメリカは外せません。
市場が低迷する時期もあるとは思いますが、長期で見ても物価はこれからも緩やかに上がっていくと思います。
②アメリカもいいけど日本やインドもこれから伸びるかもと思う人
eMAXIS Slim 全世界株式インデックス(オール・カントリー)信託報酬0.1133%
SBI・V・全世界株式インデックス・ファンド 信託報酬0.0638%←SBI証券ほか販売会社が限られる
オルカンの株式構成比率を見ると約6割がアメリカ株になります。
ですのでアメリカ株を抑えつつ、日本や他の国も捨てがたいという人にはおすすめ。
私自身もつみたてNISAを始めるときS&P500かオルカンかで迷いましたが、日本・インドが気になったためオルカンに決めました。
インドは特に人口増加の国であり、IT先進国であってこれからも成長の伸びしろが多い国です。新興国の中では比較的政情が安定している国でもあります。
日本はコロナ明けのインバウンドが現在絶好調なのでこれからの伸びに期待です。将来的な人口減少は否めないですが、今まで培った技術力で頑張ってほしいところ。
債券を含むバランスファンドはどうか
「バランスファンド」というところですが、私はあまりバランス型は好みではないのです。
例えばeMAXIS Slim バランス(8資産均等型)という投信があります。
こちらは国内株、先進国株、新興国株、国内債券、先進国債券、新興国債券、国内リート、先進国リートと投資先を分散していますが、株と債券は基本的に反対の値動きをするので(株式が人気があるときは債券が人気がない)、ある一時点を取ると元気な株式の足を人気のない債券が引っ張ってしまうようなことになります。
そうするとトータルで見て、お互いのいいところをお互いの悪いところで打ち消しあう事態になるわけです。利回りも相殺されて低めになってしまうイメージ。
視点を変えると価格が下がっている資産を上がっている資産が補完するので、市場が低迷しているときも下げ幅は大きくならないのがメリットとも理論上は言えます。
途中で資産配分がリバランスされるタイプの投信ならよいのですが、8資産均等配分型のような投信だと配分が固定されてしまうのもマイナスポイント。
なんだかんだ言って実績を見た方が早いです。
eMAXIS Slimバランスの実際の値動きを見てみると、
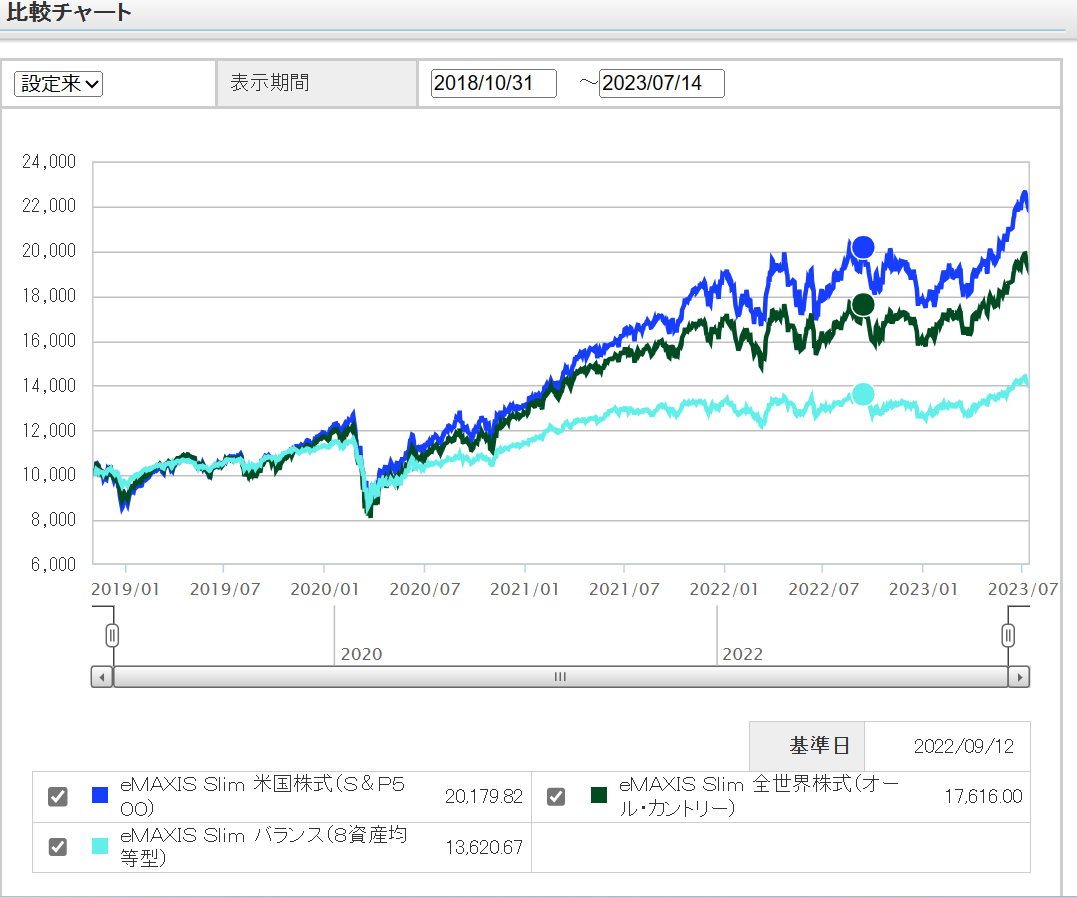
引用:三菱UFJ国際投信 比較ツール
過去5年間のチャートですがやはりS&P500やオルカンに比べると見劣りしてしまうのが事実です。
私の投資方針10選
投信方針を簡単にまとめると以下になります。
①長期運用(10年20年先を見る)
②コストは低く(ノーロード、信託報酬は0.3%以下に)
③信託期間が無期限(暴落しても上がるまで待てる)
④インデックス投信(アクティブは投信はコスト高)
⑤分配金あり投信は買わない(コスト高、タコ足配当で資産が目減りするため)
⑥テーマ型投信は避ける(SDGs、IT、エコなど長期保有に向かない)
⑦基準価格に右往左往しない
⑧暴落しているときに慌てて売却しない(むしろ口数が多く買えてラッキーだと思う)
⑨個別株は買わない(価格のUP/DOWNが激しいため)
⑩債券は買わない(値動きが低いので高リターンを狙えない)
ということでいかがだったでしょうか?
こちらは日々アップデートされるものではありますので、今現在の私の方針になります。
人によってはリートや債券、現物株を組み入れたりする方もいらっしゃるかとは思います。
自分の投資の好みを考えられるのも運用の面白いところではありますね。
ですが『投資は余裕資金で』が基本です。
当面使う予定のない資金を充てること、時には減るのも仕方ないとリスクを許容できるかどうか、が大切です。
ひとりひとり、自分自身の基準をもとに運用を心がけましょう!
本日もありがとうございました☺
written by FP主婦もっち
ランキングに参加しています♪
↓クリックよろしくお願いします♪
新NISA攻略|新NISAって何? 運用計画を考えるー米国ETF・国内ETF
こんにちは、FP主婦のもっちです。
2024年よりいよいよ新NISA制度がスタートします。
現行NISA、つみたてNISAを利用している人も、別途NISA枠が増えるので、利用しないのはもったいない!
ということで、来年に向けた運用計画を自分なりに考えてみました。
目次
- NISAって何?
- 旧NISA制度について(~2023年まで)
- 新NISA制度について(2024年~)
- 新NISAのメリット
- 何を買うか選ぶ:FP主婦もっちの投資方針
- ETFとは何か?
- まとめ:年3%の分配、将来的に月2万円の分配金を目指す
- 投資の勉強は投資詐欺の防止対策にもなる
- 関連書籍
新NISA制度について金融庁のリンクを貼っておきます。
現行NISA制度の別枠として、2024年より新NISA制度がスタートします。
まずはNISAとは何かというところからおさらいしてみます。
NISAって何?
- 国の制度で個人の資産形成を促進させるための非課税制度
- 株式や投資信託等の金融商品の譲渡益・分配金が非課税になる
➡通常は20.315%の税金がかかるので儲かっても約20%も税金に持っていかれる。NISAを使うと非課税=税金0円で大変お得!
下記に旧NISAと新NISAの要点を記載します。
旧NISA制度について(~2023年まで)
- NISAは成人(20歳以上)、ジュニアNISAは未成年者の制度
- NISAは「一般NISA」と「つみたてNISA」の二本立てで、併用は不可
- NISAは年間120万円で最大600万円、最長5年間非課税で非課税期間終了後はロールオーバー(翌年の非課税枠を使って繰越すこと)可能だった
- つみたてNISAは年間40万円、最長20年で800万円まで投資可能
- つみたてNISAは20年後の非課税期間終了後は、売却するか一般口座に変更するかしかできない
- ジュニアNISAは毎年80万円で最長5年間の400万円まで。運用管理者は保護者など二親等以内の親族が行う。18歳になるまでは払い出し制限あり(2024年からは年齢・理由問わず払い出しが可能になりました)
新NISA制度について(2024年~)
- 18歳成人以上開設可能
- 無期限(いつまでに売却とかを考えなくてもいいので、ずっと持っていられる)
- 新NISAには「つみたて投資枠」と「成長投資枠」があり、二つの投資枠は併用可能
- つみたて投資枠は年間120万円まで、成長投資枠は年間180万円まで
- 生涯で合計1800万円まで(内成長投資枠は1200万円まで)
新NISAのメリット
メリットその1:期間が無期限になった
今まではNISAなら5年、つみたてNISAなら20年と非課税期間を気にして売却のタイミングを気にする必要がありましたが、新NISAは無期限なので、自分の好きなタイミング(株や投信が値上がりしているタイミング)を待って売却しやすくなりました。
さらにロールオーバーなど、ややこしい仕組みを理解する必要もなくなったので、初心者にも分かりやすくシンプルになりました。
メリットその2:年間の非課税枠が増えた
今まではつみたてNISAなら年間40万円(毎月33,333円)だったのが、新NISAのつみたて投資枠は年間120万円(毎月10万円)に。
一般NISAなら年間120万円だったのが、新NISAの成長投資枠が年間240万円に。
メリットその3:つみたてと一般枠が併用可能になった
今までは一般NISAとつみたてNISAは併用不可でしたが、新NISAは併用が可能です。
なので一人当たりの生涯投資枠にすると、
旧NISA:一般NISAの人➡600万円、つみたてNISAの人➡800万円
新NISA:成長投資枠+つみたて投資枠=1800万円
(内成長投資枠は1200万円まで、全てつみたて投資枠に使ってもOK)
メリットその4:2023年までの開設で旧NISAを利用している人も、別枠で新NISAが利用可能
既に旧NISA制度を利用している人も現在の運用はそのままで、プラスαの制度として新NISAを利用することができるので、単純に投資枠が+1800万円に増えるわけです。
何を買うか選ぶ:FP主婦もっちの投資方針
さて新NISAについての概要を抑えたところで、私なりの投資方針を定めてみました。
現在既ににマネックス証券で毎月33000円のつみたてNISAを始めているので、これにプラスして資産形成を考えたいと思います。
投資はキャピタルゲイン(株や投資信託そのものの売却益・資産価値)とインカムゲイン(配当金・分配金などの利子配当収入)を考慮して運用していくものですが、既につみたてNISAでeMAXIS Slim 全世界株式(オール・カントリー)を積み立てているため、キャピタルゲインはそちらに任せておくとして、今回はインカムゲインを気にしつつ運用商品を決めてみることにしました。
やはり毎月とはいかないまでも、年数回でも分配があると投資の満足度は高まりますし、今後の資産運用のモチベーションも上がります。
- 基本分散投資、個別銘柄株はリスク高なので買わない
- 毎月でなくても年数回の分配金・配当金が出るものが欲しい
- 信託報酬や運用管理費用はなるべく年0.3%以下
- 信託財産留保額は0のもの
- できればノーロードがいい(購入手数料無料)
- 一度買ったら10年は売らない予定
- 勉強のためもあるので値下がり&為替リスクは許容する
- 米国株、国内株、国内リートが気になっている
ということで、これらを満たす金融商品を選んで行くと、米国ETFと国内ETFになりました。
投資信託で分配が出るものはアクティブ投信が多く、信託報酬が1%超と高いものが多いのと、タコ足配当が多いので除外しました。
個別株はまとまった資金がないので分散ができなくなるため除外しました。
とすると残ったのがETFでした。
ETFとは何か?
ETFとは上場投資信託のことで、個別株のように市場でリアルタイムに売買されています。
特徴は信託報酬が安く、分配があることです。
種類としては、「株式ETF」「債券ETF」「リートETF」があります。
イメージとして個別株をパッケージしたのが株式投資信託で、投資信託を市場で売買できるようにしたのが株式ETFになります。
新NISA候補①:米国ETF(VYM、HDV)
VYM|バンガード・米国高配当株式ETF
FTSE指数に連動するアメリカの高配当株400銘柄から構成されています。
エクソンモービル、ジョンソン&ジョンソン、JPモルガンなどエネルギー、金融、生活必需品、ヘルスケア銘柄が含まれ、株の分散投資が効いています。
経費率 0.06%
分配 年4回(3、6,9,12月)
分配利回り 3.01%(2023.2.28)
基準価額 107.91ドル(2023.2.28)
高配当に加え、安定的なキャピタルゲインが狙えるのと、400銘柄への分散投資でリスク分散が図れるので選びました。
HDV|iシェアーズ コア米国高配当株 ETF
ブラックロック社のETFでモーニングスター配当フォーカス指数の財務健全性の高い会社かつ高配当銘柄上位75社から構成されています。
エクソンモービル、フィリップモリス、コカ・コーラ、ファイザー、シスコシステムズ などが含まれます。
経費率 0.08%
分配 年4回(3、6,9,12月)
分配利回り 3.67%(2023.2.28)
基準価額 101.38ドル(2023.2.28)
こちらはVYMと違って75銘柄に減りますが、財務健全性に着眼点を置いているため将来的なキャピタルゲインも期待して選びました。
このほか調べて行く中でSPYDも上がりましたが、分配重視の銘柄構成で長期保有のキャピタルゲインが狙えないようなので外しました。
米国高配当ETF投資で検索すると、VYM・HDV・SPYDが必ず上がりますが、経費率が低く、高配当が狙えるので、人気の理由は分かります。
米国ETF購入時の注意点
・為替差益が発生するのでコストが分かりにくい
(円安で買うと費用が高くつき、円高でドル→円に換えると損になる)
・買付手数料がかかる
➡楽天証券のNISA枠を使って米国ETFを買うと手数料キャッシュバック
(2024年はどうなるか不確定)
・売付手数料がかかる
例:楽天証券:約定金額×約定代金の0.495%(税込)(最大22米ドル(税込))
➡しばらくは売却しない予定なので許容
新NISA候補②:国内ETF(東証1478、1489、1698、1476)
東証1478|iシェアーズMSCIジャパン高配当利回りETF
ブラックロック社が運用。MSCIジャパン高配当利回り指数に連動するETF
財務健全性の高い会社の中で配当利回りが高い銘柄で構成されています。
東京海上、セブンアイホールディングス、三井物産、任天堂、NTT、トヨタ自動車など
信託報酬 0.21%
分配 年2回(2、8月)
分配利回り 3.25%(2023.2.27)
基準価額/最低購入代金 2458円(1口単位)
1478は最低購入代金が安く1口単位が買えるので、買いやすいです。
東証1489|NEXT FUNDS 日経平均高配当株50指数連動型ETF
野村アセットマネジメントが運用
⽇経平均株価の構成銘柄の中から予想配当利回りの⾼い50 銘柄で構成
三井住友FG、みずほFG、日本たばこ産業、日本郵政、武田薬品、ソフトバンク、三菱UFJFGなど
信託報酬 0.308%
分配 年4回(1,4,7,10月)
分配利回り 4.63%(2023.2.27)
基準価額 47160円/口(2023.2.27)
最低購入代金 47160円(1口単位)
東証1698|上場インデックスファンド日本高配当(東証配当フォーカス100)
日興アセットマネジメントが運用
東証配当フォーカス100指数に採用されている株式および上場不動産投資信託証券(リート)
ポートフォリオによると98%が株式、2%弱がリート
株式の内訳はキリン、日本たばこ産業、エネオス、ブリヂストン、ソフトバンク、KDDI、キャノンなど
90銘柄が株式、10銘柄がリートです。
信託報酬 0.308%
分配 年4回(1,4,7,10月)
分配利回り 3.66%(2023.2.27)
基準価額 217785円/100口あたり(2023.2.27)
最低購入代金 21670円/10口
1489は50銘柄なのに対し、1698は100銘柄なので分散が効いているのと、2%ではありますがリートが含まれているのが特徴です。
東証1476|iシェアーズ・コア JリートETF
ブラックロック社が運用。
日本ビルファンド、ジャパンリアルエステイト、野村不動産マスターファンド、オリックス不動産投資法人など
信託報酬 0.165%
分配 年4回(2,5,8,11月)
分配利回り 3.72%(2023.2.27)
基準価額/最低購入代金 1906円/1口(2023.2.27)
楽天証券だと国内ETFの売買手数料が無料の銘柄が多いので、今回の4銘柄についても無料で売買ができます。
まとめ:年3%の分配、将来的に月2万円の分配金を目指す
2024年までしばらく時間がありますので、運用ETFについてはしばらく勉強しつつ、どれをいくら購入するかを決めたいと思います。
ざっくり言うと100万円を投資して、3%の分配利回りだと3万円になるわけで、月にすると2500円、4回の分配で考えると7500円になります。
倍の200万円だと年6万円の分配で月5000円、
さらに400万円の投資だと年12万円で月1万円、
800万円まで行くと年24万円で月2万円になるわけで、
毎月2万円のお小遣いが入ると考えるとなかなかの不労所得になります。
とは言え800万円まで資金が準備できなくとも、200万円で月5000円でも手元に入れば、なかなかの投資モチベーションになります。
ここで大事なのは新NISA枠を使うのはとても大切で、ここから20%の税金を引かれると分配金は5000円➡4000円で雀の涙になってしまうので、NISA枠で運用することは必須です。
といっても年3%の利回りを出すことは確約されているわけではないので、分配が出ないことも考慮しなくてはなりません。
- 分配金がもらえたらラッキー
- ネット定期でも0.3%ぐらいしかつかないし、寝かしとくよりは運用して儲かったらいいな
- 下がるかもしれないけど下がったら上がるまで待つ
ぐらいのゆるい心意気でトライしてみるのが吉かと思います。
『資産運用は余裕資金で行う』のは鉄則です。
投資の勉強は投資詐欺の防止対策にもなる
これまで見てきてそのもそも年3%の利益を出すだけでも不確定なものなので、ちまたに出回る投資詐欺の対策にもなります。
- 毎月7%の利回りです!➡7%×12か月で年率84%の利回りになるので、元本割れのタコ足配当なのでありえない
- そもそも株式、債券、投資信託でも1年で3%の利益を出すのは大変なのに、短期間でそれ以上の利回りは怪しいと思った方がいい。
おいしい話は転がっていないことに注意して、自分自身も過信せず、できる範囲で資産形成を心がけたいと思います。
関連書籍
新NISAとETFの関連書籍です。


written by FP主婦もっち
ランキングに参加しています♪
↓クリックよろしくお願いします♪
つみたてNISA|eMAXIS Slim 全世界株式(オール・カントリー)33000円開始
こんにちは、FP主婦のもっちです。
2023年1月よりマネックス証券にでオルカン<eMAXIS Slim 全世界株式(オール・カントリー)>を開始することにしました。
- 1.オルカンつみたてNISAで33000円
- 2.S&P500よりオルカンを選んだ理由
- 3.オルカンの中身って結局何なのか?
- 4.セゾン投信を解約してマネックス証券を選んだ理由
- 5.楽天証券よりマネックス証券を選んだ理由
- 6.投資の心構え
1.オルカンつみたてNISAで33000円
マネックス証券のつみたてNISA枠で毎月33,000円です。
現状のつみたてNISAの運用期間20年後だと、33000円×12か月×20年=792万円+運用益(運用損?)になる予定ですが、果たしてどうなるでしょうか。
今40代なので60代まで積み立てが続けられるのか、というのも気になりますが💦
20年だとあまりに遠すぎるので、当ブログサブタイトルの<目指せ100万円>の範囲内で予想してみます。
毎月3万3000円のつみたてNISAの元本が100万円に到達するのは、31か月後になります。
33,000円×31か月=1,023,000円
31か月というと2年7か月後になります。そう遠くはない未来ですので想像もしやすいですね。
2.S&P500よりオルカンを選んだ理由
オルカンを選んだのは、
・ノーロード投信、買付手数料無料(つみたてNISA対象投資信託の条件)
・分配金がない(運用益を自動で再投資してくれる)
・信託期間が無期限(運用途中で償還が避けられる)
・信託報酬が安い(純資産総額に対して年0.1144%以内)
・信託財産留保額がない(売却するときに差し引かれない)
・日本や新興国を含む全世界株に投資できる
からです。
つみたてNISAの鉄板と言えば、eMAXIS Slim 米国株式(S&P500)なのですが、あえて米国株投信のみにしなかったのは、
・世界各国に分散投資してアメリカ頼みのリスクを減らしたいから
・現在低迷中の日本株や新興国株にも今のうちに投資して、利益を得たいから
です。
とは言えオルカンの構成株の61.4%がアメリカなので、ほぼアメリカに投資しているといってもよいのですが、個人的にこれからの日本株にも期待しているのと、アメリカ以外の先進国やインドなどの新興国にも期待しているのがオルカンを選んだ次第です。
オルカンの構成国の割合はというと(2022年3月末現在の目論見書より)
・アメリカ 61.4%
・日本 5.4%
・イギリス 3.7%
・カナダ 3.2%
・フランス 2.8%
・その他先進国 12.5%
・中国 3.3%
・台湾 1.8%
・インド 1.4%
・その他新興国 4.5%
ということで、日本その他の国の割合は多くはないですが、ちりも積もれば山となるという感じでしょうか。
組入上位銘柄も、アップル、マイクロソフト、アマゾン、テスラ、アルファベット、ジョンソン&ジョンソン、と安定の大型株が多いのもS&P500と同じです。
オルカンとS&P500の基準価額と純資産の比較(マネックス証券より)
基準価額:16,436円(2023年1月11日)
純資産総額:8165億円(2023年1月11日)
トータルリターン
1年 ー5.58%
2年 +11.94%
3年 +10.94%
信託報酬:年0.1144%以内
S&P500
基準価額:18330円(2023年1月11日)
純資産総額:16533億円(2023年1月11日)
トータルリターン
1年 ー6.09%
2年 +16.50%
3年 +14.40%
信託報酬:年0.0968%以内
こう見るとeMAXIS Slimの中でもS&P500の純資産総額が飛びぬけていて、オルカンの2倍の規模を誇るわけで、人気も分かります。
信託報酬もS&P500の方が年0.0968%以内とオルカンよりも安く、3年のトータルリターンも良いので見れば見るほどS&P500を選びたくなる気持ちもあります。
しかしあえてアメリカ一択ではなく全世界株で運用する道を選んだのは、売却時アメリカ経済がイマイチでも、全世界にしておけば他の国でフォローしてもらえるのと、今後20年に渡ってアメリカ以外の企業で強い企業が現れた時にオルカンにしておけばカバーできそうだからです。
3.オルカンの中身って結局何なのか?
オルカンは三菱UFJ国際投信が運用するベビーファンドですが、大元にはマザーファンド三種によって実際は運用されています。
3つのマザーファンドは、MSCI<モルガン・スタンレー・キャピタル・インターナショナル社>が設定する三つのインデックス(指標)に連動するように運用されています。
- 先進国株式インデックスマザーファンド:MSCIコクサイ・インデックス
- 新興国株式インデックスマザーファンド:MSCIエマージング・マーケット・インデックス
- 日本株インデックスマザーファンド:MSCIジャパン・インデックス
MSCIコクサイ・インデックスとは、日本を除いた先進国22か国に属した株のうち、上場企業で大型・中型の株を構成銘柄としています。組み入れ銘柄の見直しは年四回行われています。主な構成国は、アメリカ、イギリス、フランス、ドイツ、カナダ、オーストラリアなどです。
MSCIエマージング・マーケット・インデックスとは、26か国の新興国の大型・中型の株を対象としています。主な構成国は中国、韓国、台湾、インド、ブラジルです。
MSCIジャパン・インデックスは日本の上場企業の大型・中型株が対象です。
例えば33000円のうち、オルカン1万3000円、S&P500を2万円という組み合わせもありだと思います。しかしオルカンの中にすでに米国株が60%含まれているので、分散投資のようでそうでもないかもしれないと思い直しオルカン1本の道を選択しました。
4.セゾン投信を解約してマネックス証券を選んだ理由
このブログを始める前までは、セゾン投信でつみたてNISAを行っていました。
セゾン投信の<セゾン資産形成の達人>をつみたてNISAで毎月2万円、3年間購入しており、元本約80万円が100万円になった時点で売却しました。
結果的に運用益が出て売却できたので、セゾン資産形成の達人も悪くはなかったのですが、ずっと気になっていたのは運用コストと選択肢の狭さです。
・アクティブファンド型で運用報酬が高かった
・セゾン投信で購入できるファンドが当時二種類しかなかった
2024年のNISAの改正で運用枠が増えるため、購入できる商品の種類の選択肢が少ないのはつまらないと思い、セゾン投信をやめることにしました。
5.楽天証券よりマネックス証券を選んだ理由
が理由です。
マネックス証券だと、例えばつみたてNISA付33,000円を1年間続けると、
元本 33,000円×12か月=396,000円
クレカ積立ポイント 33000円×1.1%×12か月=4356ポイント
1年後の保有残高付与ポイント 396000円×0.03%=約118ポイント
年合計 396000+4356+118=400,474円
オルカンの信託報酬は0.1144%以内なのでマネックスポイントでペイできてしまいます。
ネット銀行の定期預金で高利息なところでも年0.3%を考えると
つみたてNISAを行うだけで1.1%もポイントがもらえる
のはお得だと思います。
楽天も以前は楽天カード決済でポイントが1%付きましたが今は銘柄によって違いがあり、1%はつかなくなりました。
保有残高に応じてのポイントも、楽天証券ですと初めて残高が到達した時1回だけのボーナスポイントに変更になってしまい、トータルでの還元率が下がってしまったからです。
楽天証券は画面が使いやすい
ただ、楽天証券の良いところは、検索画面がとても使いやすく、銘柄検索やつみたてNISAの設定が感覚的にユーザーに優しいところです。
マネックス証券はつみたてNISAをやろうと思っても、パッと見どこを選べばよいのかイマイチ分からないのが残念なところでした。
サイトの使いやすさは楽天証券が素晴らしかったです。
銘柄検索もしやすいですし、つみたて投信を始めようとするときに、どこを選べがよいかが分かりやすいです。
6.投資の心構え
ここまでマネックス証券でオルカンを選ぶ良いポイントをあげて来ましたが、投資は貯金と違い、元本割れリスクもあることだけは忘れないようにしたいと思います。
ただ元本割れするにしても、自分で考え、納得して選んだものならば割り切れるとは思います。
あとは心構えとして
-
運用益は1年ではなく5年、10年と長い目で考える
-
少なくとも1年ごとには買っているファンドが自分にとって適切なものかどうかを再検検討する
-
焦って売却しない
を忘れないようにしたいと思います。
さて、ひとまず目指せ100万円の2年7か月後にどうなっているか、ほったらかしつみたてNISA、長い目で見守っていこうと思います。
投資の参考にリベ大の書籍を活用しています。分かりやすく面白いのでご興味あればどうぞ↓

つみたてNISAの参考にはこちら↓


ここまで読んで頂きありがとうございました。
written by FP主婦もっち
ランキングに参加しています♪
↓クリックよろしくお願いします♪
